Tính giá vốn hóa chất vệ sinh nội thất ô tô không nên dựa trên một mức tiền ước đoán áp dụng cho mọi xe. Cách đáng tin cậy hơn là sử dụng giá nhập thực tế, dung tích hoặc khối lượng dùng được, tỷ lệ pha, lượng đã sử dụng và phần hao hụt phát sinh trong từng ca.
Phương pháp này giúp garage, spa detailing và cửa hàng chăm sóc xe trên toàn quốc biết chi phí hóa chất mỗi xe, đối chiếu với định mức và nhận ra sản phẩm đang bị dùng quá mức. Kết quả cũng là cơ sở để tính giá dịch vụ, nhưng không nên nhầm chi phí hóa chất với toàn bộ giá vốn một ca detailing.
Vì sao cần tính giá vốn theo lượng sử dụng thực tế?
Hai sản phẩm có giá mua khác nhau chưa chắc có chi phí sử dụng khác nhau theo cùng tỷ lệ. Một can dung dịch đậm đặc có giá nhập cao nhưng pha được nhiều dung dịch làm việc có thể tiết kiệm hơn sản phẩm giá thấp nhưng phải dùng trực tiếp hoặc tiêu hao nhiều.
Chi phí còn thay đổi theo:
- Kích thước và tình trạng nội thất xe.
- Chất liệu ghế da, ghế nỉ, trần nỉ, thảm, taplo và các bề mặt nhựa.
- Mức độ bám bẩn, mùi thuốc lá, mùi ẩm hoặc vết bẩn cục bộ.
- Tỷ lệ pha do nhà sản xuất hướng dẫn.
- Kỹ thuật phun, chà, hút và thu hồi dung dịch của thợ.
- Lượng dung dịch còn lại trong bình pha, đầu phun, khăn hoặc máy hút.
- Giá vận chuyển và các chi phí mua hàng liên quan.
Vì vậy, định mức phải được xây dựng từ dữ liệu vận hành của chính garage. Có thể tham khảo phương pháp lập định mức hóa chất vệ sinh nội thất ô tô cho garage, sau đó điều chỉnh theo nhóm xe, gói dịch vụ và quy trình thực tế.
Dữ liệu cần có trước khi tính giá vốn
Giá nhập thuần của từng sản phẩm
Giá dùng để tính nên phản ánh chi phí garage thực sự phải chịu. Tùy chính sách kế toán, giá nhập thuần có thể gồm:
- Giá hàng sau chiết khấu thương mại.
- Phí vận chuyển và phụ phí mua hàng được phân bổ nhất quán.
- Thuế không được khấu trừ, nếu có.
- Khoản giảm giá hoặc hàng tặng có thể xác định rõ cho lô mua.
Nếu một đơn hàng có nhiều sản phẩm, garage nên chọn một nguyên tắc phân bổ vận chuyển phù hợp như theo giá trị, khối lượng hoặc thể tích. Không nên thay đổi cách phân bổ giữa các kỳ chỉ để làm chi phí của một sản phẩm trông thấp hơn.
Dung tích hoặc khối lượng dùng được
Cần ghi theo đơn vị thống nhất:
- Dung dịch lỏng: ml hoặc lít.
- Bột, gel hoặc bình xịt định lượng theo khối lượng: gram hoặc kilogram.
- Sản phẩm dùng nguyên chai, túi hoặc viên: tính theo đơn vị sản phẩm.
Nếu bao bì ghi dung tích danh định nhưng garage thường không lấy hết được sản phẩm, phần tồn trong can hoặc chai chỉ được xem là hao hụt khi có dữ liệu đo lường thực tế. Không nên tự đặt một tỷ lệ hao hụt để làm đẹp bảng tính.
Tỷ lệ pha
Với tỷ lệ 1:x, cần xác nhận hướng dẫn trên nhãn có nghĩa là một phần hóa chất cộng với x phần nước hay một phần hóa chất trong tổng số phần. Cách hiểu phổ biến là một phần hóa chất cộng x phần nước, nhưng nhãn và tài liệu kỹ thuật của nhà sản xuất vẫn là căn cứ ưu tiên.
Garage nên chuẩn hóa bình chia vạch và quy trình pha loãng dung dịch vệ sinh nội thất ô tô để hạn chế pha quá đặc, pha nhầm hoặc không ghi nhận lượng đã pha.
Lượng sử dụng và hao hụt
Có thể ghi lượng dùng bằng một trong các cách:
- Đong lượng hóa chất đậm đặc trước khi pha.
- Ghi lượng dung dịch làm việc đầu ca và cuối ca.
- Cân bình xịt hoặc chai trước và sau khi sử dụng nếu sản phẩm tính theo gram.
- Theo dõi số chai, gói hoặc viên đã xuất kho đối với sản phẩm dùng trọn đơn vị.
Nếu lượng xuất thực tế đã bao gồm phần đổ thừa, rò rỉ và dung dịch bỏ đi thì không cộng hao hụt thêm lần nữa.
Công thức tính giá vốn hóa chất vệ sinh nội thất ô tô
Bước 1: Tính đơn giá hóa chất đậm đặc
Đơn giá mỗi ml = Chi phí nhập thuần của sản phẩm / Dung tích dùng được tính bằng ml
Với sản phẩm tính theo khối lượng:
Đơn giá mỗi gram = Chi phí nhập thuần / Khối lượng dùng được tính bằng gram
Với sản phẩm dùng nguyên đơn vị:
Đơn giá mỗi đơn vị = Chi phí nhập thuần / Số đơn vị dùng được
Bước 2: Quy đổi dung dịch đã pha về lượng hóa chất đậm đặc
Nếu tỷ lệ pha là 1:x và được hiểu là một phần hóa chất cộng x phần nước:
Lượng hóa chất đậm đặc = Lượng dung dịch làm việc đã dùng / (1 + x)
Nếu tỷ lệ được thể hiện dưới dạng a:b, trong đó a là phần hóa chất và b là phần nước:
Lượng hóa chất đậm đặc = Lượng dung dịch làm việc đã dùng × a / (a + b)
Không cần quy đổi với sản phẩm dùng trực tiếp. Khi đó, lượng sản phẩm thực tế đã dùng được đưa thẳng vào công thức giá vốn.
Bước 3: Tính chi phí của từng hóa chất
Chi phí sản phẩm = Lượng hóa chất đậm đặc thực tế × Đơn giá mỗi ml hoặc mỗi gram
Đối với sản phẩm dùng nguyên chai, gói hoặc viên:
Chi phí sản phẩm = Số đơn vị đã dùng × Đơn giá mỗi đơn vị
Bước 4: Xử lý hao hụt đúng cách
Cách ưu tiên là đo lượng xuất dùng thực tế. Khi đó:
Chi phí có hao hụt = Lượng thực tế đã xuất × Đơn giá đơn vị
Nếu garage chỉ đo được lượng hữu ích đã đưa lên bề mặt và có tỷ lệ hao hụt được xác lập từ dữ liệu nội bộ, có thể dùng:
Lượng xuất thực tế = Lượng hữu ích / (1 − Tỷ lệ hao hụt)
Tỷ lệ hao hụt phải được chuyển về dạng thập phân khi tính. Công thức này chỉ phù hợp khi hao hụt được định nghĩa là phần bị mất trên tổng lượng đã xuất. Không nên vừa dùng lượng xuất thực tế vừa cộng thêm tỷ lệ hao hụt vì sẽ tính trùng chi phí.
Bước 5: Tính tổng chi phí hóa chất mỗi xe
Chi phí hóa chất mỗi xe = Tổng chi phí của tất cả sản phẩm dùng cho xe đó
Danh mục có thể gồm dung dịch vệ sinh ghế da, ghế nỉ, trần nỉ, taplo, kính, thảm, chất khử mùi và sản phẩm hoàn thiện bề mặt. Garage nên chọn dung dịch vệ sinh nội thất phù hợp với chất liệu thay vì dùng một sản phẩm cho mọi bề mặt chỉ để đơn giản hóa bảng tính.
Tinh dầu thơm treo xe hoặc sản phẩm khử mùi bán nguyên chai cần được phân loại rõ. Nếu giao cả chai cho khách, tính toàn bộ giá vốn của chai. Nếu chỉ xịt một phần trong quy trình dịch vụ, tính theo lượng thực tế đã dùng.
Bảng mẫu tính chi phí hóa chất mỗi xe
Garage có thể đưa cấu trúc dưới đây vào bảng tính. Mỗi dòng tương ứng với một sản phẩm thực tế, không gộp nhiều hóa chất có đơn giá hoặc tỷ lệ pha khác nhau.
| Nhóm dữ liệu | Nội dung cần ghi | Nguồn đối chiếu |
|---|---|---|
| Nhận diện sản phẩm | Tên, mã hàng, lô nhập và bề mặt sử dụng | Nhãn sản phẩm, phiếu kho |
| Giá nhập thuần | Giá sau chiết khấu và chi phí mua hàng được phân bổ | Hóa đơn, chứng từ vận chuyển |
| Quy cách dùng được | Dung tích, khối lượng hoặc số đơn vị sử dụng được | Nhãn và kiểm kê thực tế |
| Đơn giá cơ sở | Giá nhập thuần chia cho quy cách dùng được | Công thức bảng tính |
| Tỷ lệ pha | Tỷ lệ áp dụng cho công việc cụ thể | Hướng dẫn của nhà sản xuất |
| Lượng đã dùng | Lượng đậm đặc hoặc dung dịch làm việc đã tiêu hao | Phiếu ca, bình chia vạch, cân |
| Hao hụt | Lượng đổ bỏ, rò rỉ hoặc tồn không thể thu hồi | Biên bản hoặc nhật ký ca |
| Chi phí thực tế | Lượng tiêu hao quy đổi nhân đơn giá cơ sở | Công thức bảng tính |
| Định mức nội bộ | Mức tham chiếu theo nhóm xe và gói dịch vụ | Dữ liệu các ca hợp lệ |
| Chênh lệch | Chi phí thực tế trừ chi phí định mức | Công thức bảng tính |
Bảng theo dõi cho từng ca có thể tổ chức như sau:
| Hạng mục | Đơn vị theo dõi | Cách nhập dữ liệu | Công thức chi phí |
|---|---|---|---|
| Vệ sinh ghế da | ml hóa chất đậm đặc | Ghi lượng trước khi pha | Lượng dùng × đơn giá mỗi ml |
| Vệ sinh ghế nỉ | ml hóa chất đậm đặc | Quy đổi từ dung dịch đã pha | Lượng dung dịch × phần hóa chất × đơn giá |
| Vệ sinh trần nỉ | ml hóa chất đậm đặc | Ghi lượng xuất và lượng còn lại | Lượng tiêu hao × đơn giá mỗi ml |
| Taplo và nhựa | ml hoặc gram | Đo trước và sau khi dùng | Chênh lệch lượng × đơn giá |
| Khử mùi | ml, gram hoặc đơn vị | Theo dạng xịt, gel, viên hoặc chai | Lượng dùng × đơn giá tương ứng |
| Tinh dầu thơm | chai hoặc ml | Phân biệt hàng giao khách và lượng xịt dùng trong ca | Số đơn vị hoặc lượng dùng × đơn giá |
| Tổng hóa chất | đồng trên mỗi xe | Cộng các hạng mục của cùng mã ca | Tổng chi phí từng sản phẩm |
Khi có dung dịch pha sẵn còn lại sau ca, không nên phân bổ toàn bộ mẻ pha cho chiếc xe đầu tiên nếu dung dịch vẫn đủ điều kiện dùng tiếp. Có thể tính lượng tiêu hao theo công thức:
Dung dịch làm việc đã tiêu hao = Tồn đầu ca + Lượng pha thêm − Tồn cuối ca
Sau đó quy đổi lượng tiêu hao về hóa chất đậm đặc theo tỷ lệ pha.
Cách xây dựng định mức và phát hiện chi phí bất thường
Phân nhóm trước khi so sánh
Không nên so một xe nhỏ, ít bẩn với xe nhiều hàng ghế hoặc nội thất bị bám bẩn nặng. Garage có thể phân nhóm theo:
- Loại hoặc quy mô khoang nội thất.
- Ghế da, ghế nỉ hoặc vật liệu kết hợp.
- Vệ sinh duy trì, vệ sinh sâu hoặc xử lý sự cố.
- Mức độ bẩn được xác định khi tiếp nhận xe.
- Gói dịch vụ có hoặc không gồm khử mùi, dưỡng bề mặt và tinh dầu.
Các chi nhánh tại Hà Nội, Đà Nẵng, TP.HCM hoặc tỉnh thành khác cũng nên theo dõi riêng nếu quy trình, giá vận chuyển, nguồn nước hoặc cơ cấu dịch vụ khác nhau. Chỉ nên gộp dữ liệu khi điều kiện vận hành có thể so sánh.
Tạo định mức từ các ca hợp lệ
Chọn các ca có đủ phiếu xuất, tỷ lệ pha đúng, không rò rỉ thiết bị và không phát sinh xử lý đặc biệt. Khi đã có đủ dữ liệu đại diện, garage có thể dùng mức tiêu hao điển hình làm định mức nội bộ cho từng nhóm xe và gói dịch vụ.
Định mức không phải con số cố định vĩnh viễn. Cần xem lại khi đổi sản phẩm, đầu phun, máy hút, quy trình hoặc tiêu chuẩn hoàn thiện.
Tính mức chênh lệch
Chênh lệch chi phí = Chi phí thực tế − Chi phí định mức
Tỷ lệ chênh lệch = Chênh lệch chi phí / Chi phí định mức × 100%
Garage tự thiết lập ngưỡng cảnh báo phù hợp với dữ liệu của mình. Không nên áp dụng một ngưỡng chung cho mọi cơ sở khi chưa có bằng chứng vận hành tương đương.
Nếu chi phí liên tục cao hơn định mức, cần kiểm tra:
- Hóa chất có được pha đúng tỷ lệ hay không.
- Bình chia vạch, cân hoặc đầu định lượng có sai lệch không.
- Thợ có phun trực tiếp quá nhiều lên ghế, trần nỉ hoặc taplo không.
- Dung dịch có bị đổ bỏ cuối ca dù vẫn dùng được không.
- Sản phẩm có phù hợp với loại vết bẩn và bề mặt không.
- Giá nhập hoặc chi phí vận chuyển có tăng nhưng bảng đơn giá chưa cập nhật không.
- Nhân viên có ghi nhầm lượng dung dịch đã pha thành lượng hóa chất đậm đặc không.
- Ca dịch vụ có phát sinh xử lý mùi, nấm mốc hoặc vết bẩn đặc biệt nhưng chưa được phân loại lại không.
Nếu chi phí thấp bất thường, cũng cần kiểm tra khả năng ghi thiếu, pha quá loãng hoặc bỏ sót công đoạn. Giá vốn thấp không có ý nghĩa nếu chất lượng vệ sinh không đạt yêu cầu hoặc bề mặt bị xử lý sai.
Tính giá vốn một ca detailing đầy đủ
Chi phí hóa chất mỗi xe chỉ là một phần của giá vốn dịch vụ. Để tính giá vốn một ca detailing, garage cần cộng thêm các khoản thực tế liên quan:
Giá vốn ca detailing = Hóa chất + Vật tư tiêu hao + Nhân công trực tiếp + Chi phí thiết bị phân bổ + Chi phí vận hành phân bổ + Chi phí xử lý phát sinh
Vật tư tiêu hao có thể gồm khăn phải loại bỏ, găng tay, túi rác, bàn chải hao mòn và phụ kiện dùng một lần. Những dụng cụ tái sử dụng trong bộ dụng cụ vệ sinh nội thất ô tô nên được theo dõi theo thời gian sử dụng hoặc chính sách phân bổ của garage, không tính toàn bộ vào một xe.
Giá bán dịch vụ còn phải tính đến lợi nhuận mục tiêu, thuế áp dụng, bảo hành hoặc xử lý lại và mặt bằng cạnh tranh. Không nên lấy riêng chi phí hóa chất rồi nhân một hệ số tùy ý nếu garage chưa biết các cấu phần chi phí còn lại.
Những sai sót thường gặp khi tính giá vốn
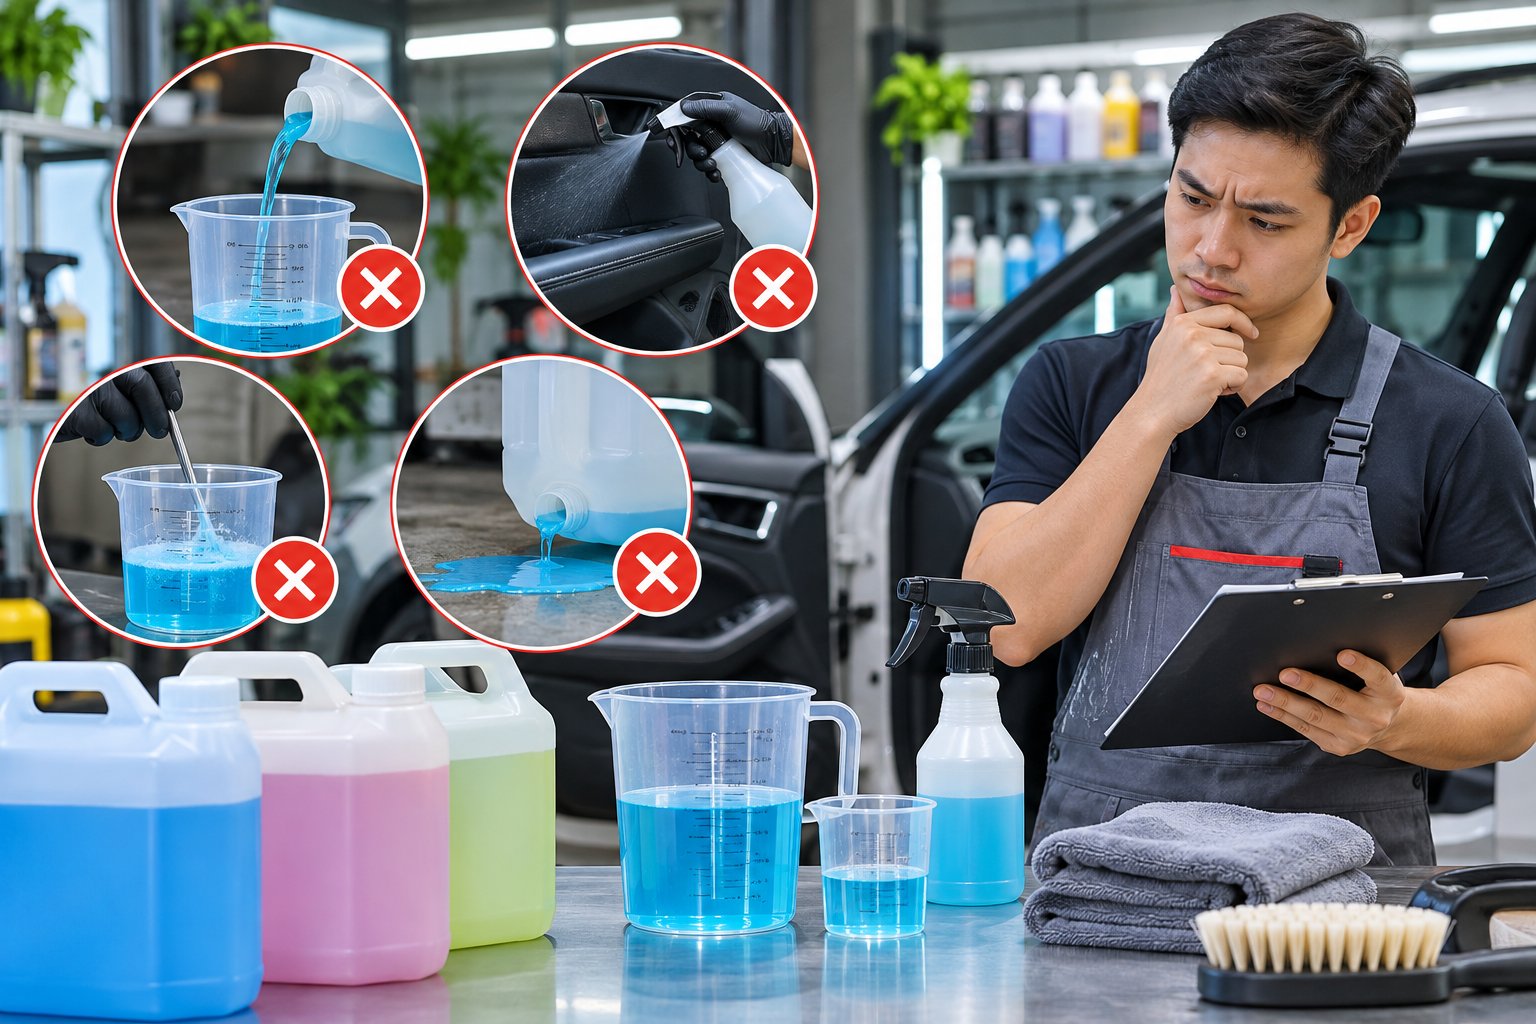
Lấy giá niêm yết thay cho giá nhập thực tế
Giá niêm yết không phản ánh chiết khấu, vận chuyển và điều kiện mua của từng garage. Bảng giá vốn phải cập nhật theo từng lô hoặc theo phương pháp quản lý kho mà cơ sở đang sử dụng.
So sánh giá mỗi can thay vì giá mỗi lần sử dụng
Sản phẩm đậm đặc và sản phẩm dùng trực tiếp không thể so bằng giá bao bì. Cần quy đổi về chi phí cho cùng một hạng mục và chất lượng hoàn thiện tương đương.
Nhầm lượng dung dịch đã pha với lượng hóa chất nguyên chất
Đây là lỗi làm giá vốn sai đáng kể. Bảng theo dõi nên có hai cột riêng: dung dịch làm việc đã dùng và lượng hóa chất đậm đặc quy đổi.
Cộng hao hụt hai lần
Nếu đã đo lượng xuất khỏi can, phần dung dịch đổ thừa thường đã nằm trong lượng tiêu hao. Chỉ cộng hao hụt riêng khi dữ liệu ban đầu chưa bao gồm phần mất mát đó.
Dùng một định mức cho mọi xe
Xe có chất liệu, kích thước và mức độ bẩn khác nhau cần nhóm định mức khác nhau. Trường hợp nội thất sau ngập nước, nấm mốc hoặc nhiễm mùi nặng phải được xem là công việc đặc biệt, không dùng để kéo định mức ca vệ sinh thông thường lên cao.
Không cập nhật khi đổi sản phẩm hoặc quy trình
Khi thay hóa chất, tỷ lệ pha, đầu phun hay máy hút, dữ liệu cũ có thể không còn phản ánh mức tiêu hao mới. Garage cần đánh dấu thời điểm thay đổi để tránh so sánh sai.
Câu hỏi thường gặp
Tỷ lệ pha 1:10 được tính như thế nào?
Nếu nhà sản xuất định nghĩa một phần hóa chất cộng mười phần nước, tổng dung dịch làm việc gồm mười một phần. Lượng hóa chất đậm đặc bằng lượng dung dịch đã dùng chia cho mười một. Tuy nhiên, phải kiểm tra nhãn vì cách trình bày tỷ lệ có thể khác giữa các sản phẩm.
Có nên đưa phí vận chuyển vào giá vốn hóa chất không?
Có thể đưa vào nếu đó là chi phí trực tiếp để hàng về kho và phù hợp với phương pháp kế toán của garage. Khi đơn hàng gồm nhiều mặt hàng, cần áp dụng một nguyên tắc phân bổ nhất quán.
Làm sao tính sản phẩm dạng bình xịt hoặc bọt?
Có thể cân bình trước và sau ca để xác định khối lượng tiêu hao, rồi nhân với đơn giá mỗi gram. Nếu nhà sản xuất chỉ công bố dung tích mà không có dữ liệu phù hợp để quy đổi sang khối lượng, nên theo dõi theo đơn vị mà garage có thể đo đáng tin cậy, không tự đặt hệ số quy đổi.
Dung dịch pha sẵn còn thừa được tính cho xe nào?
Nếu còn sử dụng được, lượng tồn nên chuyển sang ca sau và chỉ tính phần thực tế đã tiêu hao cho từng xe. Nếu phải bỏ vì hết thời gian sử dụng, nhiễm bẩn hoặc pha sai, ghi riêng là hao hụt để tìm nguyên nhân.
Có thể dùng chi phí hóa chất để quyết định giá dịch vụ không?
Chi phí hóa chất là dữ liệu đầu vào quan trọng nhưng chưa đủ. Giá dịch vụ còn phải bù nhân công, vật tư, thiết bị, mặt bằng, vận hành, xử lý lại và các nghĩa vụ tài chính liên quan. Bảng giá vốn một ca detailing đầy đủ sẽ giúp garage ra quyết định chính xác hơn.